在实体零售与生活服务业数字化转型的浪潮中,会员卡充值系统早已不是简单的"预存打折"工具。它正在成为连接现金流管理、用户生命周期运营与连锁门店协同的中枢节点。中国商业联合会发布的《2023年中国零售业会员运营报告》显示,样本企业中已有67.4%部署了独立的储值卡管理系统,其中连锁业态渗透率高达81.2%。这组数据背后,是实体商业对"资金前置"与"关系锁定"双重诉求的集中体现。
预付费模式的底层逻辑:不只是回笼资金
从财务视角看,会员卡充值的本质是企业以折扣或赠额换取用户的预付款,形成一笔可支配的沉淀资金。但若仅停留在"圈钱"层面,系统价值被严重低估。真正成熟的会员卡充值系统,需要完成三件事:充值规则的灵活配置(满赠、阶梯折扣、限时加赠)、资金流水的合规记账(预收账款与消费确认的分离核算)、以及卡内余额与消费行为的实时联动。
以美容院会员管理场景为例,一位顾客充值5000元赠送800元,系统须将5000元计入预收账款、800元作为销售费用或递延收益处理,后续每次消费按比例确认收入。若系统缺乏这种财务颗粒度,门店在税务稽查与经营分析时极易陷入被动。这也是为什么越来越多企业开始关注储值卡管理系统的账务合规能力,而非仅仅比较"哪家赠送比例高"。
连锁场景下的充值互通与权限治理
单店充值系统与连锁店会员系统的核心差异在于"跨店一致性"。艾瑞咨询2023年调研指出,连锁品牌中因会员卡无法跨店使用导致的客诉占比达23.6%,位居会员服务投诉类型第二位。会员卡充值系统在连锁架构下必须解决三个技术命题:总部与门店的充值权限分级、跨店消费的余额实时同步、以及门店间充值业绩的归属结算。
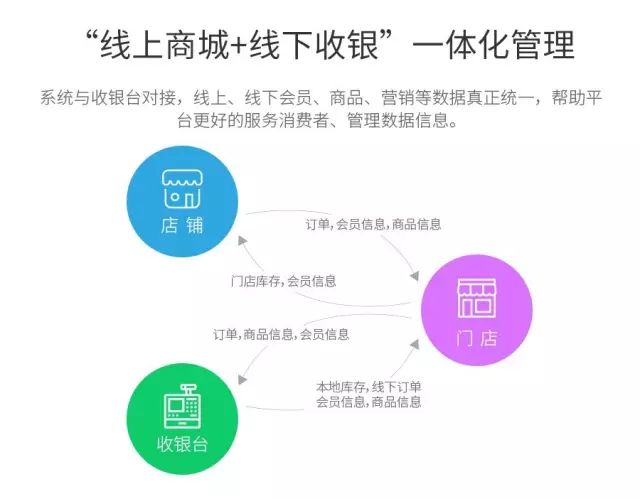
典型实现方式是采用"总部资金池+门店记账"的双层模型:顾客在A店充值,资金进入总部统一账户,A店获得充值业绩计提;顾客在B店消费,B店确认商品收入并按内部结算价与总部对账。这套机制依赖收银会员一体化系统的深度耦合,任何环节的数据延迟都会引发门店间的利益纠纷。
从充值到复购:积分与营销的协同设计
充值行为本身是一次性动作,但会员积分软件与会员营销系统的介入,能将单次充值转化为持续互动。行业实践中较为有效的设计包括:充值赠积分(积分可兑换服务而非商品,降低现金等价感)、余额预警推送(低于阈值时触发定向优惠券)、以及充值等级与权益挂钩(高储值用户享受优先预约、专属客服)。
需要警惕的是赠额比例的失控。中国消费者协会2023年受理的预付式消费投诉中,涉及"赠额无法兑现"的案例同比上升14.8%。合理的做法是将赠额设计为分月释放或与消费频次绑定,既维持吸引力,又避免一次性负债过高。会员管理系统免费试用版本通常在此类规则配置上有所限制,企业在选型时应重点验证赠额释放逻辑是否支持自定义。
选型建议:以业务闭环而非功能清单为准绳
市面上标榜"会员管理系统"的产品数以千计,但真正支撑会员卡充值系统稳定运行的,是充值、消费、积分、营销、对账五个环节的数据闭环。建议企业在评估时要求供应商演示一条完整链路:顾客充值→跨店消费→积分变动→营销触达→财务对账,观察各环节数据是否一致、时延是否可接受。云上擎客软件在收银会员一体化架构上的实践表明,链路闭环的完整性远比功能列表的长度更能决定系统的长期可用性。
会员卡充值系统的价值,最终体现在两个指标上:沉淀资金的安全周转率与储值会员的年度复购频次。前者考验系统的财务严谨性,后者检验系统的运营友好度。二者兼备,预付费模式才能从"营销手段"升级为"经营基础设施"。